Cierre del tercer trimestre: el checklist que autónomos y empresas deberían revisar antes de octubre
El cierre del tercer trimestre llega con una tarea que va mucho más allá de presentar los impuestos.
Antes de entrar en octubre, autónomos y empresas deberían comprobar que toda la información contable, fiscal y laboral correspondiente a julio, agosto y septiembre está completa y correctamente registrada.
Facturas pendientes, gastos que todavía no han llegado, movimientos bancarios, nóminas, retenciones u operaciones internacionales son algunos de los aspectos que conviene revisar antes de preparar las declaraciones trimestrales.
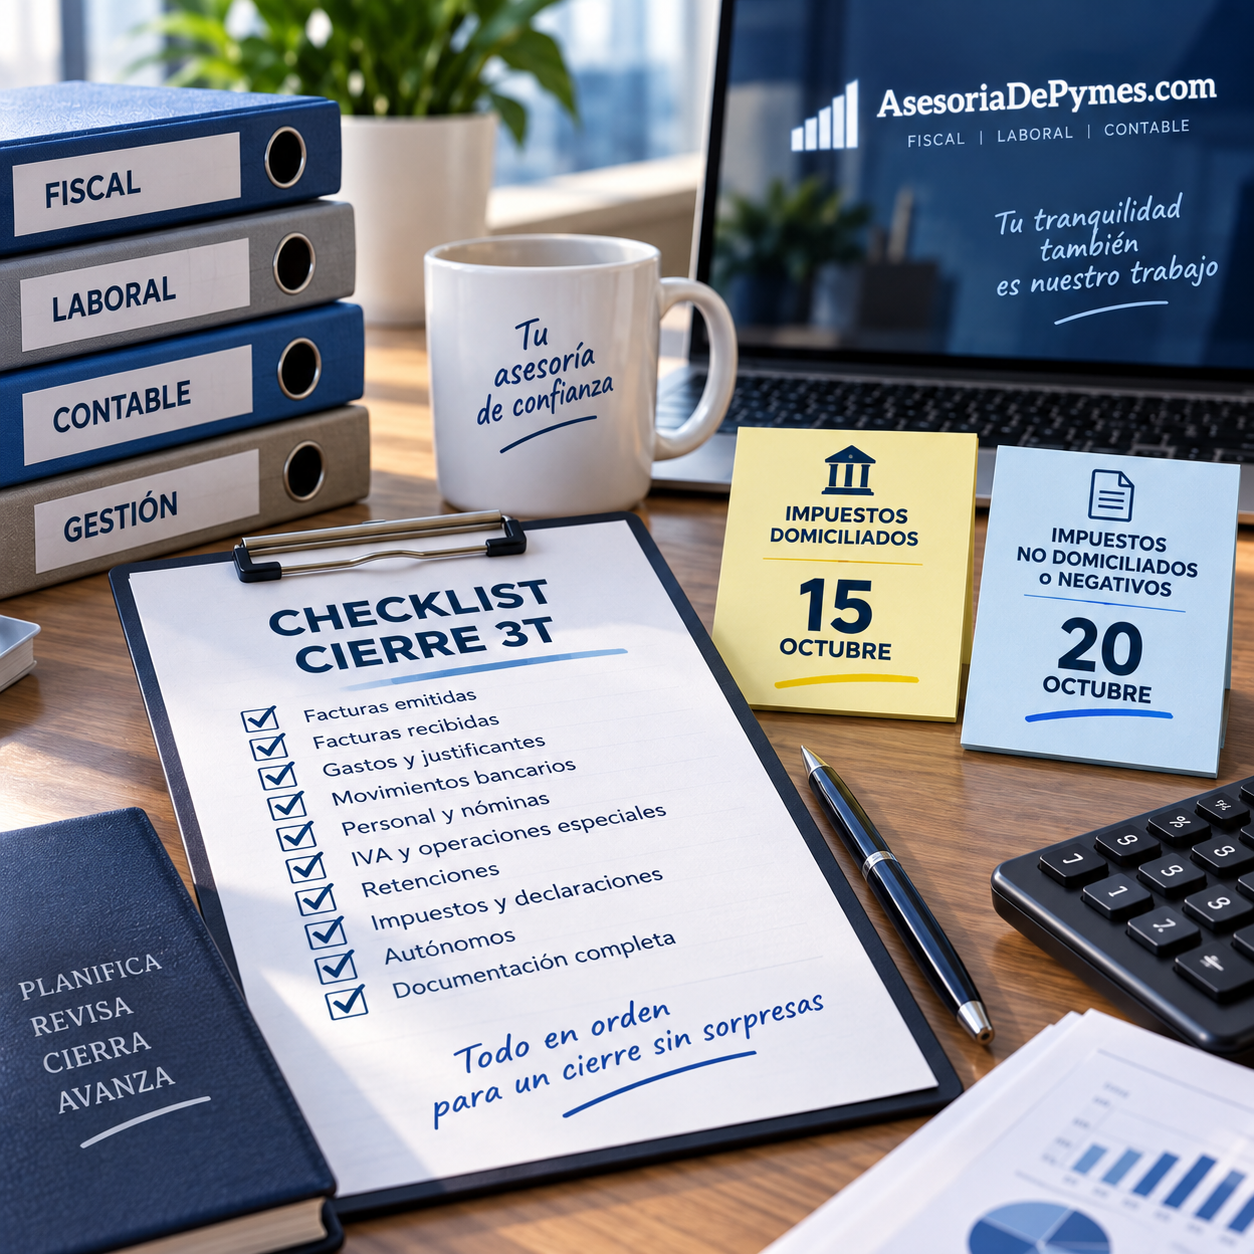
Claves para el cierre del tercer trimestre
- Revisar todas las facturas emitidas y recibidas durante el trimestre.
- Comprobar que los movimientos bancarios están correctamente conciliados.
- Revisar nóminas, altas, bajas y demás incidencias laborales.
- Identificar correctamente los gastos deducibles y las retenciones.
- Comprobar las operaciones con otros países y las operaciones especiales de IVA.
- Preparar con suficiente antelación las declaraciones correspondientes al tercer trimestre.
- Recordar que, con carácter general, la domiciliación de las autoliquidaciones trimestrales tiene como fecha límite el 15 de octubre y la presentación general finaliza el 20 de octubre, aunque deben revisarse las reglas específicas de cada modelo.
¿Qué es el cierre del tercer trimestre?
El cierre del tercer trimestre consiste en revisar y completar toda la información económica, contable, fiscal y laboral correspondiente a los meses de julio, agosto y septiembre antes de preparar las declaraciones periódicas.
No se trata simplemente de enviar los impuestos a la Agencia Tributaria.
Antes de presentar las autoliquidaciones es necesario comprobar que las operaciones del trimestre están correctamente registradas, que no faltan facturas o justificantes y que la información facilitada a la asesoría permite realizar una revisión adecuada.
Cuanto más completa esté la documentación, más posibilidades habrá de detectar a tiempo errores, diferencias o incidencias que puedan afectar a las declaraciones.
1. Revisar todas las facturas emitidas
El primer paso del cierre del tercer trimestre es comprobar que todas las ventas y servicios realizados durante julio, agosto y septiembre han sido correctamente facturados y registrados.
Conviene prestar especial atención a:
- Facturas pendientes de emitir.
- Facturas rectificativas.
- Abonos.
- Operaciones intracomunitarias.
- Operaciones con clientes de otros países.
- Facturas con retención.
Una factura que no se haya emitido o registrado correctamente puede afectar tanto a la contabilidad como a las declaraciones fiscales del trimestre.
2. Comprobar las facturas y gastos recibidos
No basta con enviar a la asesoría las facturas que tenemos disponibles.
También conviene comprobar si existen gastos realizados durante el tercer trimestre cuya factura todavía no se ha recibido o que todavía no se han enviado para su contabilización.
Entre otros:
- Compras.
- Suministros.
- Servicios profesionales.
- Alquileres.
- Seguros.
- Gastos financieros.
- Gastos relacionados con vehículos.
- Otros gastos vinculados con la actividad.
Una factura que no llega a la asesoría puede provocar que un gasto no quede correctamente registrado o que no se disponga de toda la documentación necesaria para analizar su tratamiento fiscal.
3. Revisar los bancos y los movimientos de las cuentas
La información bancaria es otro de los elementos fundamentales para realizar correctamente el cierre del tercer trimestre.
La asesoría debe disponer de los movimientos necesarios para conciliar las cuentas y comprobar que la contabilidad refleja realmente la actividad desarrollada durante los tres meses.
Hay que revisar especialmente:
- Cobros pendientes.
- Pagos realizados.
- Comisiones bancarias.
- Préstamos.
- Transferencias entre cuentas.
- Financiaciones.
- Movimientos que necesiten justificación.
Las diferencias entre la contabilidad y los movimientos bancarios pueden ser una señal de que falta documentación o existe alguna operación pendiente de registrar.
4. Revisar personal y nóminas
Las empresas con trabajadores también deben comprobar que toda la información laboral correspondiente al tercer trimestre ha sido comunicada a la asesoría.
Conviene revisar:
- Nóminas.
- Altas y bajas.
- Incapacidades temporales.
- Variaciones de jornada.
- Contrataciones.
- Finiquitos.
- Seguros sociales.
- Retenciones practicadas.
Cualquier incidencia laboral producida durante julio, agosto o septiembre puede tener consecuencias sobre las nóminas, las cotizaciones o las retenciones del trimestre.
5. Los autónomos también deben revisar sus datos
En el caso de los autónomos, el cierre del tercer trimestre es un buen momento para comprobar que todos los ingresos y gastos de la actividad están correctamente identificados.
Entre otros aspectos, conviene revisar:
- Ingresos del trimestre.
- Gastos deducibles.
- Cuotas de autónomos.
- Retenciones soportadas.
- Gastos vinculados con la actividad.
- Operaciones especiales.
- Cambios producidos durante el trimestre.
Además, si durante el trimestre se ha producido algún cambio relevante en la actividad, es importante comunicarlo a la asesoría antes de preparar las declaraciones.
6. Comprobar el IVA y las operaciones especiales
Antes de preparar las declaraciones de IVA hay que comprobar que las operaciones del trimestre están correctamente clasificadas.
Entre otras cuestiones, conviene revisar:
- IVA repercutido.
- IVA soportado.
- Operaciones intracomunitarias.
- Exportaciones e importaciones.
- Inversión del sujeto pasivo.
- Operaciones exentas.
- Rectificaciones de IVA.
- Bienes de inversión.
Especialmente cuando existen operaciones internacionales, una clasificación incorrecta puede afectar no solo al modelo 303, sino también a otras obligaciones fiscales o informativas.
7. Revisar las retenciones
Otro punto importante antes del cierre del tercer trimestre es comprobar si durante estos meses se han realizado pagos sujetos a retención.
Por ejemplo:
- Trabajadores.
- Profesionales.
- Alquileres.
- Determinados rendimientos del capital.
La documentación debe permitir comprobar que las retenciones declaradas coinciden con las realmente practicadas y que se dispone de los justificantes correspondientes.
8. Comprobar qué impuestos y declaraciones corresponden
Una vez revisada toda la documentación, llega el momento de preparar las declaraciones correspondientes.
Pero no todos los autónomos ni todas las empresas presentan los mismos modelos.
Las obligaciones dependen de la actividad, el régimen fiscal, las operaciones realizadas y las circunstancias concretas de cada contribuyente.
Por eso, el calendario fiscal debe revisarse caso por caso y no únicamente en función de que se trate de un autónomo o de una sociedad.
¿Cuáles son los plazos fiscales de octubre?
Octubre concentra buena parte de las obligaciones fiscales correspondientes al tercer trimestre.
Con carácter general, las autoliquidaciones trimestrales se presentan durante los 20 primeros días de octubre. En el caso de las autoliquidaciones cuyo pago se domicilia, el plazo de domiciliación termina normalmente antes, habitualmente el 15 de octubre, aunque debe comprobarse el plazo concreto aplicable a cada modelo.
📅 15 de octubre: domiciliación
Para las autoliquidaciones trimestrales que permitan la domiciliación bancaria, el plazo termina con carácter general el 15 de octubre.
La fecha debe comprobarse en función del modelo concreto y de las circunstancias de cada declaración.
📅 20 de octubre: presentación
Con carácter general, el plazo de presentación de las principales autoliquidaciones trimestrales correspondientes al tercer trimestre finaliza el 20 de octubre.
La AEAT establece, por ejemplo, este plazo para el modelo 303 y para determinados pagos fraccionados del IRPF.
Además, cuando el vencimiento coincide con un día inhábil, existen reglas específicas sobre la ampliación del plazo hasta el siguiente día hábil. Por eso, antes de fijar una fecha límite concreta para un modelo determinado conviene consultar el calendario de la Agencia Tributaria.
¿Por qué es importante no esperar al último día?
Desde una asesoría, uno de los principales problemas que pueden aparecer en octubre no es la presentación del impuesto en sí, sino la falta de tiempo para revisar correctamente la información.
Si la documentación llega con suficiente antelación, todavía existe margen para detectar:
- Facturas que faltan.
- Errores de facturación.
- Diferencias bancarias.
- Gastos sin justificar.
- Operaciones internacionales que requieren revisión.
- Retenciones incorrectas.
- Operaciones extraordinarias.
- Errores contables.
Por eso, nuestro consejo es sencillo:
No esperes al día 15 o al día 20 para enviar la documentación del trimestre.
Cuanto antes esté disponible toda la información, más tiempo tendrá la asesoría para revisar, contabilizar, comprobar y preparar las declaraciones.
Checklist para cerrar correctamente el tercer trimestre
Antes de dar por finalizado el cierre del tercer trimestre, conviene comprobar que la asesoría dispone de:
- ☑️ Facturas emitidas.
- ☑️ Facturas recibidas.
- ☑️ Gastos pendientes de justificar.
- ☑️ Movimientos bancarios.
- ☑️ Información sobre préstamos y financiaciones.
- ☑️ Nóminas e incidencias laborales.
- ☑️ Seguros sociales.
- ☑️ Retenciones practicadas y soportadas.
- ☑️ Operaciones intracomunitarias o internacionales.
- ☑️ Inversiones realizadas.
- ☑️ Facturas rectificativas y abonos.
- ☑️ Operaciones extraordinarias realizadas durante el trimestre.
- ☑️ Información sobre cualquier cambio producido en la actividad.
En resumen
Cerrar un trimestre no consiste solamente en presentar impuestos.
El objetivo es comprobar que la información económica correspondiente a tres meses está completa, correctamente registrada y preparada para que las declaraciones fiscales reflejen realmente la actividad desarrollada.
El cierre del tercer trimestre debe servir también para detectar errores, operaciones pendientes y documentación que todavía no ha llegado a la asesoría.
Y cuanto antes se realice la revisión, menos posibilidades habrá de encontrarnos con sorpresas cuando llegue el momento de presentar los impuestos.
¿Todavía no has preparado el cierre del tercer trimestre?
Revisar la documentación con tiempo permite detectar facturas que faltan, diferencias bancarias, gastos pendientes, operaciones especiales y otros errores antes de presentar las declaraciones.
Si quieres hacer las cosas bien desde el principio, cuenta con Asesoría de Pymes.
¿Necesitas asesoramiento?
Estamos disponibles de lunes a viernes de 8:30 a 14:30.