Dinero inembargable: el Tribunal Supremo protege el salario que permanece en la cuenta bancaria
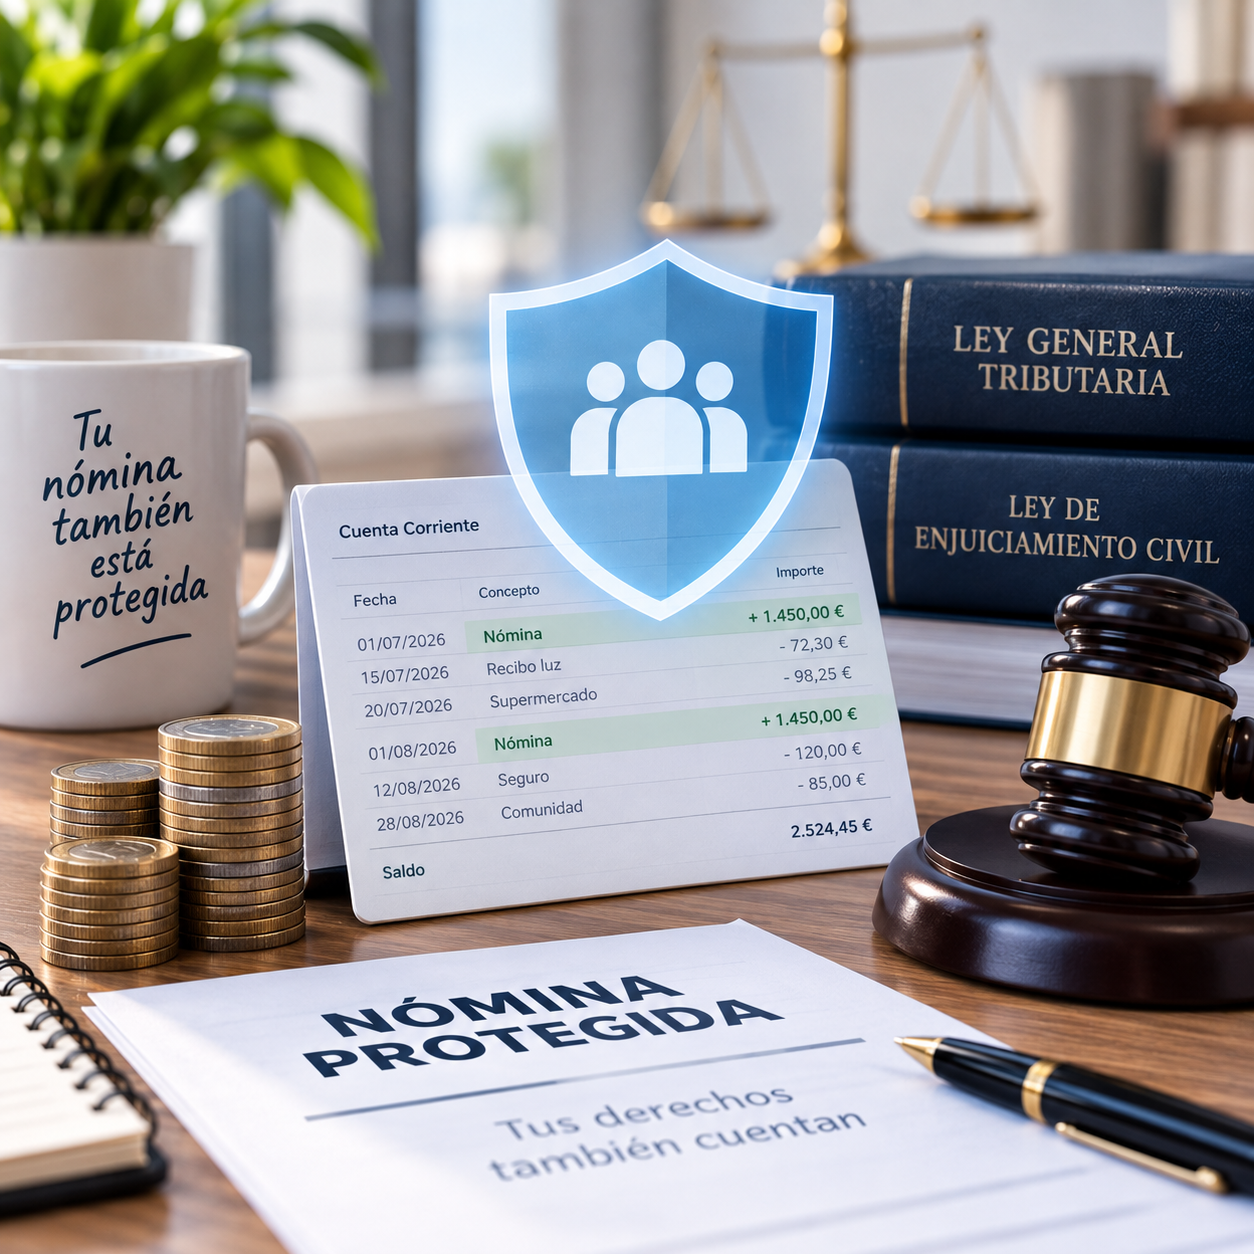
El Tribunal Supremo ha reforzado la protección del dinero inembargable procedente de salarios, sueldos o pensiones cuando permanece en una cuenta bancaria.
La parte inembargable de una nómina o pensión no se convierte automáticamente en ahorro embargable por el simple hecho de que no se haya gastado antes de recibir el siguiente ingreso.
La doctrina resulta especialmente relevante para las personas que utilizan una misma cuenta bancaria para cobrar su nómina o pensión y atender sus gastos habituales.
Claves sobre el dinero inembargable
- El dinero procedente de la parte inembargable de un salario o pensión no pierde automáticamente su protección por permanecer en la cuenta.
- El Tribunal Supremo ha confirmado este criterio en sus sentencias 920/2026, de 15 de julio, y 936/2026, de 20 de julio.
- La protección deriva de la interpretación conjunta de los artículos 171.3 de la Ley General Tributaria y 607 de la Ley de Enjuiciamiento Civil.
- Es fundamental acreditar el origen del saldo cuando existe un embargo.
- Si en la cuenta existen otros ingresos, habrá que analizar individualmente los movimientos para determinar qué parte puede embargarse.
¿Qué ha decidido el Tribunal Supremo?
La cuestión que ha llegado al Tribunal Supremo es muy concreta: determinar si el saldo existente en una cuenta bancaria donde se ingresan habitualmente sueldos, salarios o pensiones puede considerarse íntegramente embargable cuando parte de ese dinero procede de mensualidades anteriores.
La respuesta del Supremo es clara: el dinero procedente de percepciones salariales o de pensiones que mantiene la condición de inembargable no pierde automáticamente esa protección porque permanezca en la cuenta bancaria.
La Sentencia del Tribunal Supremo n.º 920/2026, de 15 de julio, ECLI:ES:TS:2026:3532, establece esta interpretación al analizar conjuntamente el artículo 171.3 de la Ley General Tributaria y el artículo 607 de la Ley de Enjuiciamiento Civil. La doctrina fue posteriormente reiterada en la Sentencia n.º 936/2026, de 20 de julio, ECLI:ES:TS:2026:3531.
Por tanto, el simple hecho de que una persona no haya gastado todo el dinero de su nómina antes de recibir la siguiente mensualidad no convierte automáticamente ese remanente en ahorro embargable.
El dinero inembargable no pierde automáticamente su protección con el paso del tiempo
Este es uno de los aspectos más importantes de la doctrina.
El dinero procedente de la parte inembargable de un salario, sueldo o pensión no pierde esa condición simplemente porque transcurra un mes o porque se ingrese una nueva nómina.
El Tribunal Supremo considera que las necesidades económicas de una persona no tienen necesariamente una periodicidad mensual. Existen gastos que pueden producirse cada varios meses y que deben poder atenderse con las cantidades destinadas a cubrir las necesidades básicas.
Por ello, no resulta correcto considerar automáticamente que todo el dinero que permanece en una cuenta después de recibir una nueva nómina constituye un ahorro disponible para ser embargado.
El criterio parte del origen del dinero existente en la cuenta y de la protección que legalmente corresponde a las percepciones salariales o de pensión.
¿Qué dice la legislación sobre el dinero inembargable?
El artículo 607 de la Ley de Enjuiciamiento Civil establece los límites aplicables al embargo de salarios, sueldos, pensiones y retribuciones similares.
Con carácter general, existe una cantidad mínima protegida y, sobre las cantidades que superan ese límite, se aplican los porcentajes de embargo establecidos legalmente.
Por su parte, el artículo 171.3 de la Ley General Tributaria establece reglas específicas cuando el embargo afecta a fondos existentes en cuentas en las que se abonan habitualmente sueldos, salarios o pensiones.
La interpretación conjunta de ambos preceptos es la que permite preservar la protección legal cuando el salario o la pensión se encuentra depositado en una cuenta bancaria.
La clave está en saber de dónde procede el saldo de la cuenta
Ahora bien, hay una cuestión que conviene dejar especialmente clara:
No todo el dinero existente en una cuenta donde se cobra una nómina es automáticamente inembargable.
La protección afecta a las cantidades que procedan de sueldos, salarios o pensiones que mantengan su carácter inembargable conforme a los límites establecidos legalmente.
La situación cambia cuando en esa misma cuenta existen ingresos procedentes de otras fuentes.
Por ejemplo:
- Ingresos por alquileres.
- Transferencias de otras personas.
- Ingresos derivados de una actividad económica.
- Importes obtenidos por la venta de un vehículo u otro bien.
- Rendimientos de inversiones.
- Ayudas o cantidades recibidas de familiares.
- Otros ingresos de distinta naturaleza.
En estos casos es necesario analizar los movimientos de la cuenta para determinar qué parte del saldo procede de cantidades protegidas y cuál puede estar sometida al embargo.
El TEAC ha concretado este criterio en sus resoluciones de 30 de abril de 2026.
¿Qué ocurre si hay dinero de diferentes procedencias?
Este es probablemente uno de los puntos más importantes desde el punto de vista práctico.
Si una persona utiliza una cuenta exclusivamente para cobrar su nómina o pensión, puede resultar relativamente sencillo acreditar el origen de los fondos.
Pero si en la misma cuenta se mezclan diferentes tipos de ingresos, la situación requiere un análisis más detallado.
Por ejemplo:
Nómina + alquiler + transferencia de un familiar + otros ingresos.
En este supuesto no puede afirmarse que todo el saldo tenga naturaleza salarial.
El TEAC establece que debe realizarse un análisis pormenorizado e individualizado de los movimientos y fluctuaciones del saldo.
Si se acredita que el saldo existente en el momento del embargo procede exclusivamente de cantidades embargables, podrá embargarse la totalidad de ese saldo.
Si, por el contrario, no puede determinarse con precisión de qué cantidades procede el saldo, el TEAC establece reglas específicas para aplicar los límites del artículo 607 de la LEC.
Los extractos bancarios pueden ser fundamentales
Ante un embargo de una cuenta bancaria, acreditar el origen del dinero puede resultar determinante.
Por ello, conviene conservar y, cuando proceda, aportar:
- Extractos bancarios.
- Nóminas.
- Justificantes de pensión.
- Documentación que permita identificar otros ingresos.
- Justificantes de transferencias.
- Documentación que permita acreditar el origen de los fondos.
El propio TEAC ha señalado expresamente la relevancia de los extractos de los movimientos de la cuenta y de las nóminas o pensiones para identificar y delimitar las cantidades protegidas.
Un ejemplo sencillo
Imaginemos a una persona que cobra todos los meses una nómina en su cuenta bancaria.
Durante varios meses consigue conservar parte del dinero porque sus gastos no coinciden exactamente con las fechas de cobro.
Llega entonces una diligencia de embargo sobre la cuenta.
El banco observa que existe un determinado saldo y recibe la orden de embargo.
Ese saldo no puede considerarse automáticamente un ahorro embargable simplemente porque proceda de nóminas anteriores.
Será necesario determinar qué parte procede de percepciones salariales protegidas y si existen otros ingresos que puedan quedar sometidos al embargo.
Por eso, en estas situaciones, los movimientos bancarios adquieren una importancia fundamental.
La doctrina del TEAC ya había cambiado en 2025
La sentencia del Tribunal Supremo no aparece de forma aislada.
El Tribunal Económico-Administrativo Central (TEAC) ya había modificado su criterio mediante su resolución de 18 de junio de 2025, RG 1140/2022.
En esa resolución, el TEAC abandonó el criterio anterior que consideraba que la parte inembargable no gastada podía transformarse en ahorro embargable al recibir la siguiente mensualidad.
El nuevo criterio considera que el artículo 171.3 de la LGT debe interpretarse conjuntamente con el artículo 607 de la LEC y que la protección de la parte inembargable no está sometida a un límite temporal.
Posteriormente, el TEAC volvió a pronunciarse el 30 de abril de 2026 para establecer un criterio de unificación sobre las cuentas en las que, además de salarios o pensiones protegidos, se reciben otras cantidades que sí pueden ser embargables.
Las sentencias del Tribunal Supremo de julio de 2026 consolidan esta interpretación en la jurisdicción contencioso-administrativa.
¿Significa esto que Hacienda no puede embargar una cuenta?
No.
Es importante no interpretar la sentencia de esa manera.
Hacienda puede embargar fondos existentes en cuentas bancarias cuando concurran los requisitos legales.
Lo que establece esta doctrina es que, cuando la cuenta recibe habitualmente salarios, sueldos o pensiones, deben respetarse los límites de inembargabilidad que corresponden a esas percepciones.
Y esa protección no desaparece simplemente porque el dinero permanezca en la cuenta durante más de un mes.
Cuando existen otros ingresos, será necesario analizar los movimientos de la cuenta para determinar qué cantidades están protegidas y cuáles pueden ser embargadas.
¿Qué deben hacer las personas afectadas por un embargo?
Si una persona recibe una diligencia de embargo sobre una cuenta en la que cobra habitualmente su nómina o pensión, no debería limitarse a comprobar el saldo que tenía ese día.
1. Comprobar de dónde procede el saldo
Debe determinarse qué cantidades proceden de nóminas, salarios o pensiones.
2. Identificar qué parte estaba protegida
Debe aplicarse la protección correspondiente conforme a los límites establecidos en el artículo 607 de la LEC.
3. Identificar otros ingresos
Es necesario localizar las cantidades que procedan de fuentes diferentes y determinar si pueden ser embargables.
4. Revisar los movimientos anteriores de la cuenta
Los extractos bancarios pueden resultar esenciales para acreditar el origen del saldo.
5. Revisar la diligencia de embargo
También debe comprobarse qué Administración ha ordenado el embargo, qué deuda se está reclamando y cómo se ha ejecutado la traba.
Una protección especialmente importante para trabajadores y pensionistas
La doctrina del Tribunal Supremo evita una situación que podía resultar especialmente perjudicial para las personas con menor capacidad económica.
Una persona puede conservar parte de su salario no porque disponga de un patrimonio importante o porque esté generando un ahorro significativo, sino porque necesita atender gastos que no se producen necesariamente todos los meses.
Si la parte protegida de la nómina pudiera convertirse automáticamente en dinero embargable simplemente por no haber sido gastada antes de recibir el siguiente salario, la protección legal del mínimo inembargable podría quedar considerablemente limitada.
Por ello, el criterio consolidado establece que el mero paso del tiempo no convierte automáticamente el dinero inembargable en ahorro embargable.
La doctrina del Tribunal Supremo, resumida
Cuando en una cuenta bancaria se abonan habitualmente sueldos, salarios o pensiones, el saldo que proceda de anteriores percepciones de la misma naturaleza y que conserve la condición de inembargable no pierde esa protección por el mero transcurso del tiempo.
Ahora bien, cuando existen otros ingresos, habrá que analizar individualmente los movimientos de la cuenta para determinar qué parte del saldo puede quedar sometida al embargo.
En resumen
La doctrina del Tribunal Supremo supone una importante protección para trabajadores y pensionistas afectados por embargos.
La idea fundamental es sencilla:
El dinero procedente de la parte inembargable de una nómina o pensión no se convierte automáticamente en ahorro embargable porque permanezca en la cuenta bancaria.
Pero también es fundamental recordar que no todo el saldo de una cuenta donde se cobra una nómina está necesariamente protegido.
Cuando existen ingresos de otras procedencias, será necesario analizar los movimientos y determinar el origen de las cantidades.
Por eso, ante un embargo de una cuenta bancaria, revisar correctamente el origen del saldo puede resultar determinante para saber qué cantidad puede ser embargada y qué cantidad debe quedar protegida.
¿Te han embargado una cuenta donde cobras tu nómina o pensión?
La correcta identificación del origen del saldo puede ser fundamental para determinar si se han respetado los límites de inembargabilidad. Conviene revisar la diligencia de embargo y los movimientos de la cuenta antes de dar por correcto el importe embargado.
Si quieres hacerlo bien desde el principio, cuenta con Asesoría de Pymes.
¿Necesitas asesoramiento?
Estamos disponibles de lunes a viernes de 8:30 a 14:30.
Contactar por WhatsApp